ミラートレーダーの中でも利用者の多いTaiyoを分析します。ミラートレーダーではストラテジーの利用者数と実力はあまり関係がなかったりするのですが、このTaiyoは比較的安定した実績をコンスタントに残しています。
運用実績
2014年7月から2015年2月までのTaiyo多通貨ペア運用の収支曲線
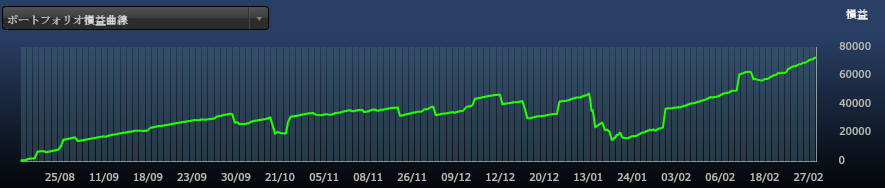 ※(2014年12月までは1K運用、2015年1月からは2K運用)
スイスフランショックで相場が大きく荒れた1月に少し大きめのドローダウンを記録しましたが、それ以外は極めて安定した成績になっています。ちなみに、私はこの検証を始めるより前にもミラートレーダーをやっていて、その時もtaiyo多通貨ペア運用をしていたのですが、同じように安定した成績を記録してくれていました。
Taiyoの特徴
大雑把に言うと、下記のような特徴があります。
1,典型的なトレンドフォロー型ストラテジー。トレンド継続中に逆行したところをトレンド方向に押し目買い(戻り売り)する。 2,長期的に方向感が無いときは全くポジションを持たない 3,「短期売買ロジック」+「中長期売買ロジック」 少なくとも2つ以上のロジックのハイブリッドと思われる。 4,損切りは300pips(×2ポジション)。時々600pipsのストップロスを記録しながら、コツコツと利益を積み上げていくタイプ 5,多通貨ペア運用によるリスク分散効果が高い = 通貨違いストラテジー同士の相関が小さい 6,売買頻度はかなり高い(取引ペースが一定ではない) 7,勝率は80%程度と高め
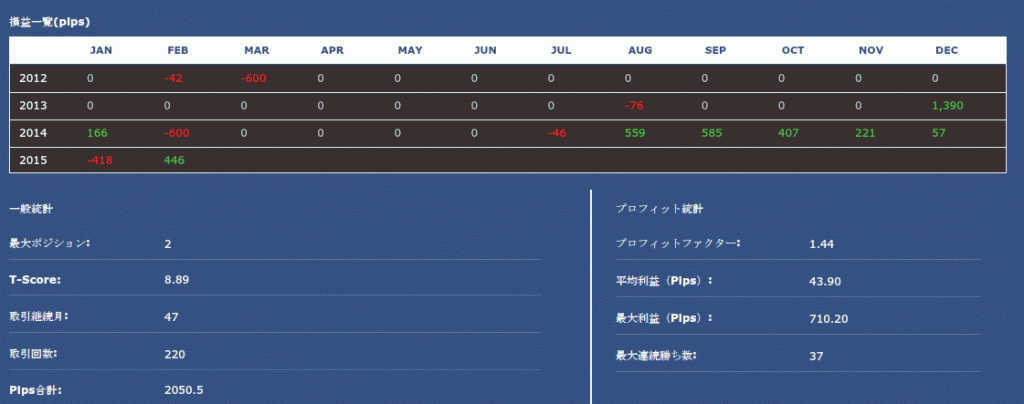
「2,長期的に方向感が無いときは全くポジションを持たない」 これがtaiyoの非常に特徴的な点です。以下のtaiyo(USDJPY)の損益一覧を見て頂ければわかるとおり、taiyoにとって有利でない相場だと判断した場合は一切取引をしなくなります。一般的には、シストムトレードで取引を中断したり再開したりすると、統計学を用いたデータ分析が難しくなるなどの不都合が多いのでそういったことはやらない場合が多いのですが、少なくともtaiyoの場合はこの断続的なトレード手法がうまくいっているようです。最近だとTaiyo(NZDJPY)が2月6日以降、方向感の定まらないNZDJPYチャートの様子を見てか一切トレードをしなくなりました。
全くポジションを持たない期間が多く存在するのが特徴
「5,多通貨ペア運用によるリスク分散効果が高い = 通貨違いストラテジー同士の相関が小さい」 ミラートレーダーの他のブログを見ていると、Quickshiftの多通貨ペア運用が人気です。私もQuickshiftは16通貨ペアで運用しています。ただ、Quickshift多通貨運用の良くない点としては、ストレテジー同士の相関係数がそこそこ高い点が挙げられます。要は「勝つときはどれも勝つし、負けるときはどれも負ける」といったことが比較的起こりやすく、ドローダウンが重なりやすいのです。リスク分散効果が低く、最近だと、2015年1月には多くの通貨で大負けが重なって、壊滅的なドローダウンが発生しました。Quickshiftは同じようなドローダウンが過去にも起こっています。
Taiyoの場合、Quickshiftと比べるとそれぞれの通貨ペアの相関性が小さい、つまりそれぞれが関係のない動きをしやすいです。TaiyoのAUDUSDとNZDUSDだけはチャートも似た様な形になることが多いのもあってそっくりな動きにはなるのですが、その他は割と独立した動きをしやすく、リスク分散効果が大きいのです(さすがに相関係数ゼロではありませんが)。
絶対とは言えませんが、Taiyoはすべての通貨でドローダウンがぴったり重なるような壊滅的状況になる確率はかなり低そうです。これはポートフォリオを組むにあたってとても好都合なことです。
多通貨ペア運用にもってこいのストラテジー
Taiyoは単独通貨ペアだけで見ると成績はそれほどでもないのですが、多通貨で組み合わせると安定感が増します。この点はQuickshiftも同じですが、リスク分散効果だけでいうとQuickshiftよりもTaiyoの方が上です。
ストラテジー公式記録と取引実績の差異
ミラートレーダーではストラテジー公式記録と実際の取引には差分が生じます。最も大きい要因はスプレッドの違いによるものです。その他スリッページ、スワップ、サーバーや回線の状況などによって差が生まれることもあります。以下に検証データを掲載しました。Taiyoは取引回数が多いので、低スプレッドのFXDDを使って数ヶ月・数年と時間を重ねるとスプレッドの差が積み重なって公式記録との差は有利な方向にかなり広がると思われます。
■公式記録とFXDD実績の比較(2014/07/01~2015/03/31の9か月間)
| ストラテジー名 | 公式記録 | FXDD実績 | 取引回数 | キャッシュバック(FinalCashBack) | 公式と実績の差分 |
|---|---|---|---|---|---|
| Taiyo(AUDUSD) | +2431.5pips | +2597.0pips | 211回 | +158.25pips | +231.85pips |
| Taiyo(NZDUSD) | +2489.9pips | +2586.0pips | 281回 | +210.75pips | +306.85pips |
※「FXDD実績」は当ブログ検証口座の実際のデータ
■考察 -FXDDにおいてNZDUSDのスプレッドはおよそ1.56pipsです。(FinalCashBackのキャッシュバック考慮) >>参考:FXDDのスプレッド -対して公式記録で用いられているNZDUSDのスプレッドは上記テーブルから逆算しておよそ2.7pips程度と推測できます。 -FXDDでは公式記録と比べて1回の取引あたり平均で**+1.1pips**よい成績が出ることになります。 -逆にNZDUSDのスプレッドが2.7pipsよりも広い業者を使っている場合、その分公式記録よりも悪い成績になると推察されます。
・FXDDでTaiyo(NZDUSD)を9か月運用して、公式記録より323.75pips多く利益が出ています。 →取引頻度が一定だと仮定すると、単純計算で年間約400pips強の差が出ることになります。 →1,000通貨運用だとおよそ+4,800円、10,000通貨運用ならおよそ+48,000円の公式記録と差がつくことになります。
■まとめ 以上、当方の口座の約9か月分のデータからの分析です。TaiyoはFXDDの低スプレッドの恩恵を受けやすいストラテジーだと言えます。
※当データは今後も必ずこの通りになることを保証するものではありません。参考にされる際はご自身で改めて確認されますようお願いします。
Taiyoの見切り時
ストラテジーの見切り時はとても難しく、様々なアプローチがあるのですが、私なら勝率の推移で判断します。Taiyoは80%前後という高勝率をキープして利益を積み重ねるタイプのストラテジーなのですが、これが勝率70%かそれ以下までズルズルと落ちてくるようだと、相場に合わなくなってきていると判断して採用をやめると思います。
Taiyoの想定最大ドローダウン
私は多通貨ペアの合計ベースで-5,000pips~-7,000pips程度のドローダウンまで想定しています。想定最大ドローダウンというのは算出方法がさまざまあり、算出方法によって結果もまちまちになりやすいです。「最悪の場合どれぐらい負けそうか」の想定自体、自己責任の範疇と考えてますので、あくまで参考にする程度に見て頂ければと思います。